De acordo com o empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, Paulo de Matos Junior, a tokenização de recebíveis muda a forma como as empresas transformam vendas a prazo em caixa disponível. Quem fatura em duplicatas ou recebe por cartão convive com um intervalo incômodo entre a venda e o dinheiro na conta. Nos últimos anos, o registro digital desses créditos abriu uma alternativa mais ágil, rastreável e menos dependente de processos manuais.
Tendo isso em vista, o ganho real aparece quando a empresa deixa de enxergar o recebível como uma promessa parada e passa a tratá-lo como um ativo com identidade própria. Este conteúdo percorre o caminho entre a duplicata ou o cartão a receber e o título digital negociável, além dos benefícios para as empresas. Quer entender cada etapa dessa conversão? Siga adiante e confira.
O que é a tokenização de recebíveis?
Tokenizar um recebível significa representar um direito de crédito, como uma duplicata ou uma parcela de cartão, por meio de um token digital registrado em ambiente seguro. Segundo Paulo de Matos Junior, esse token carrega as informações essenciais do crédito: valor, vencimento, devedor e condições de pagamento. Assim, o direito deixa de ficar preso a documentos isolados e ganha um formato padronizado, que pode circular entre investidores e instituições financeiras.
Que problema a tokenização resolve para as empresas?
O problema central é a rigidez do capital de giro. Uma empresa que vende a prazo entrega o produto hoje e só recebe semanas ou meses depois, enquanto folha, fornecedores e impostos vencem no calendário normal. Muitas recorrem a crédito caro, com garantias burocráticas e análise lenta, e aceitam condições piores do que o próprio recebível justificaria.
A tokenização ataca esse ponto ao dar liquidez a um ativo que já existe no balanço. Conforme destaca o empresário Paulo de Matos Junior, como o crédito fica registrado de forma única, o risco de duplicidade diminui, e quem financia enxerga com clareza o que está comprando. Esse ganho de transparência tende a reduzir o custo da antecipação e a acelerar a aprovação.
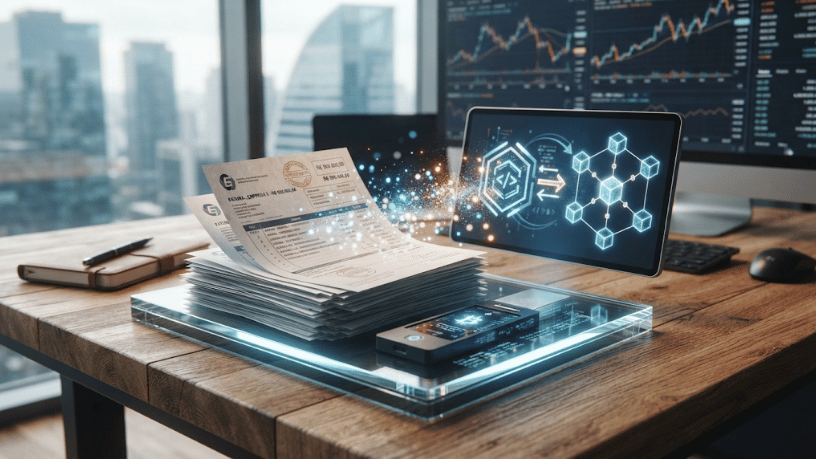
Como funciona o caminho da duplicata ao título digital?
O percurso segue uma sequência lógica, e cada etapa protege o crédito contra falhas e fraudes. Na prática, embora os detalhes variem conforme a plataforma e a regulamentação aplicável, o fluxo básico da duplicata ou do cartão a receber até o título negociável envolve os seguintes passos principais:
- Origem: a venda gera uma duplicata ou parcela de cartão, com valor, prazo e devedor definidos;
- Validação: a plataforma confere se o crédito existe e se já não foi comprometido em outra operação;
- Registro: o direito creditório é registrado em ambiente próprio, com identificação única;
- Emissão do token: o crédito vira um título digital que reúne todas as condições do recebível;
- Negociação: investidores ou financiadores adquirem o token, e a empresa recebe o valor antecipado;
- Liquidação: no vencimento, o pagamento do devedor é direcionado a quem detém o título.
Esse encadeamento mostra por que o processo ganha confiança. Como ressalta Paulo de Matos Junior, a rastreabilidade de ponta a ponta impede que o mesmo crédito sirva de garantia duas vezes, e isso protege tanto a empresa que vende quanto o investidor que compra. A padronização também facilita auditorias.
Duplicatas e cartões seguem trilhas diferentes
A duplicata nasce de uma venda entre empresas e depende da aceitação do comprador, o que exige conferir lastro e documentos fiscais. Já o cartão a receber tem fluxo mais padronizado, com agendas registradas e parcelas de datas previsíveis. Por isso, a tokenização do cartão costuma ser mais rápida, enquanto a duplicata pede validação documental mais cuidadosa.
Quais cuidados as empresas devem ter antes de tokenizar?
A tecnologia não substitui a análise de crédito, frisa o empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, Paulo de Matos Junior. Antes de tokenizar, a empresa precisa garantir que os recebíveis estejam livres de ônus, que os dados cadastrais sejam consistentes e que a plataforma escolhida opere dentro das regras do mercado financeiro. Falhas nessas frentes comprometem a negociação e podem gerar disputas sobre quem tem direito ao pagamento.
Ademais, de acordo com Paulo de Matos Junior, a adoção funciona melhor quando começa de forma gradual. Escolher uma carteira menor, testar o fluxo e medir o custo efetivo da antecipação permite ajustar processos antes de ampliar o volume. Esse cuidado protege o caixa e evita que a inovação vire apenas mais uma camada de complexidade.
Do crédito parado ao ativo que circula
Em conclusão, a tokenização de recebíveis não elimina a necessidade de gestão financeira, mas oferece um caminho mais eficiente para converter vendas a prazo em recursos. Assim, ao registrar o crédito, validar sua origem e permitir sua negociação, o processo reduz custos e amplia as opções das empresas. Logo, quem domina esse fluxo ganha previsibilidade e autonomia para decidir quando antecipar.